
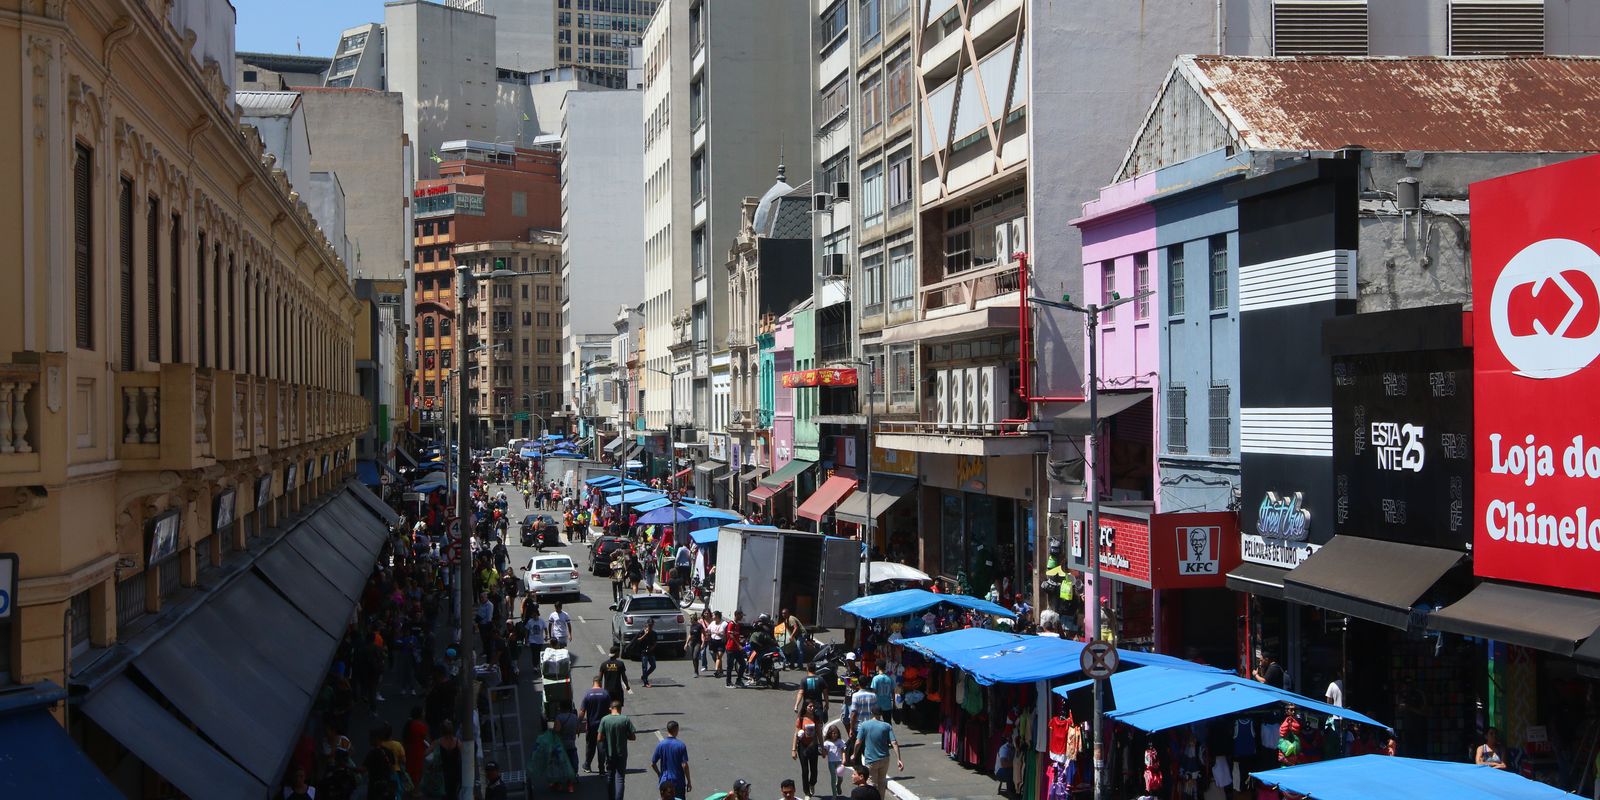
A partir de 1º de janeiro e com início dos pagamentos em fevereiro, o novo salário mínimo de R$ 1.621 movimentará R$ 81,7 bilhões na economia, de acordo com estimativa do Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese). O cálculo leva em conta os impactos na renda, no consumo e na arrecadação, mesmo diante de um cenário de restrições fiscais mais rigorosas.

O Dieese aponta que aproximadamente 61,9 milhões de brasileiros terão seus rendimentos afetados diretamente pelo novo piso salarial. Desses, 29,3 milhões são aposentados e pensionistas do Instituto Nacional do Seguro Social (INSS); 17,7 milhões, empregados; 10,7 milhões, trabalhadores autônomos; 3,9 milhões, empregados domésticos; e 383 mil, empregadores.
O novo valor representa um reajuste de 6,79% em relação ao salário mínimo atual, seguindo as regras da política permanente de valorização do piso salarial.
Contas do governo
Segundo o Dieese, o reajuste do mínimo tem impacto direto em benefícios e despesas indexados ao piso nacional, com reflexos significativos no orçamento público. Veja os principais efeitos:
- Estimativa de aumento de R$ 39,1 bilhões nas despesas da Previdência Social em 2026;
- Custo adicional de R$ 380,5 milhões para cada R$ 1 de aumento no salário mínimo;
- 46% dos gastos previdenciários são influenciados diretamente pelo reajuste;
- 70,8% dos beneficiários da Previdência recebem benefícios vinculados ao salário mínimo.
O governo enfrentará o desafio de equilibrar os efeitos positivos do aumento do salário mínimo sobre a renda da população com a necessidade de controlar as despesas obrigatórias, especialmente em um contexto de busca pelo cumprimento das metas fiscais.
Como foi calculado o reajuste
O reajuste do salário mínimo é definido pela Lei 14.663, de agosto de 2023, que estabelece a correção anual com base em dois critérios:
- a variação do INPC (Índice Nacional de Preços ao Consumidor) do ano anterior;
- o crescimento do PIB de dois anos atrás.
No entanto, o cálculo para 2026 será parcialmente limitado pelo novo arcabouço fiscal, definido pela Lei Complementar 200/2023, que impõe um limite para o crescimento real das despesas da União.
Dessa forma:
- será considerada integralmente a inflação medida pelo INPC, de 4,18% (acumulada de dezembro do ano passado a novembro deste ano);
- o crescimento do PIB, de 3,4%, será restrito a 2,5%, percentual máximo permitido pelo novo regime fiscal;
- A combinação desses fatores resulta em um aumento nominal de R$ 103 no salário mínimo.
Fonte