
A Procuradoria-Geral da Fazenda Nacional (PGFN) obteve uma decisão favorável à União em relação ao pedido da Samarco Mineração S.A. A empresa havia tentado descontar do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) valores referentes a recuperação ambiental e multas ambientais devidos entre 2016 e 2019. O Conselho Administrativo de Recursos Fiscais (Carf) concordou com a PGFN e manteve as autuações, totalizando mais de R$ 1,8 bilhão para a Samarco e a Vale, acionista da mineradora.

Durante a análise do caso, o procurador da PGFN Vinícius Campos argumentou que permitir o desconto desses valores desvirtuaria o sistema punitivo e administrativo do direito tributário. Ele alertou que isso criaria um sistema contraditório, onde o Estado, ao mesmo tempo em que aplica uma penalidade, permite que a empresa a utilize como benefício fiscal, o que incentivaria práticas ilegais.
O Conselho Administrativo de Recursos Fiscais (Carf) rejeitou o pedido da mineradora e confirmou o valor total das autuações. A Samarco havia deduzido da apuração dos tributos despesas com reparação ambiental e socioambiental, além de multas por infrações não tributárias, decorrentes do rompimento da barragem do Fundão em Mariana, Minas Gerais, em 2015.
A Samarco defendeu que os valores deduzidos são essenciais para a recuperação e inerentes à sua atividade, que envolve riscos ambientais. A empresa considera essas despesas como operacionais, necessárias, normais e usuais para o desenvolvimento de suas atividades, e, portanto, dedutíveis das tributações.
Segundo a defesa da Samarco, os valores descontados foram determinados em acordos judiciais firmados com municípios, o Ministério Público Federal (MPF), a Defensoria Pública da União (DPU) e outros órgãos da Justiça. Um desses acordos, o Termo de Transação e Ajustamento de Conduta (TTAC), estabeleceu a criação da Fundação Renova, responsável por gerenciar o processo de reparação e indenizações, sendo o principal destino de parte do valor deduzido dos impostos. A outra parte dos valores descontados correspondeu a multas ambientais.
Em defesa da Fazenda, a PGFN alegou que esses gastos não atendem aos requisitos legais de necessidade, normalidade e usualidade, previstos no artigo 47 da Lei nº 4.506/1964, sendo considerados um sinistro excepcional. A PGFN argumentou que permitir a dedução desses valores representaria uma socialização indevida do risco empresarial.
Após a assinatura do Termo de Ajustamento de Conduta, a Vale S. A. foi definida como responsável subsidiária por ser acionista da Samarco. Assim, ela também deveria arcar com os repasses à fundação, utilizando o mesmo argumento para descontar valores do IRPJ e da CSLL, com base na mesma legislação apresentada no recurso da Samarco ao Carf.
A tese da PGFN, que foi acolhida pelo colegiado, considera a Vale como responsável subsidiária e nega seu pedido de deduzir despesas, assim como o da Samarco, a responsável principal. De acordo com o Carf, “os repasses não se relacionam com as transações ou operações de suas atividades produtivas”.
Em nota, a Samarco informou que irá analisar o assunto nos processos judiciais e reafirma seu compromisso com o cumprimento do Novo Acordo do Rio Doce e com a reparação dos danos. Ainda cabe recurso no Carf.
Entenda o caso
O desastre ocorreu em 5 de novembro de 2015. O rompimento da barragem de rejeitos de Fundão, em Mariana, pertencente à Samarco, liberou um grande volume de lama e detritos que devastaram o distrito de Bento Rodrigues, em Mariana.
A onda de lama percorreu mais de 600 quilômetros pelo Rio Doce até chegar ao litoral do Espírito Santo, causando um dos maiores desastres ambientais da história do Brasil. O distrito de Bento Rodrigues, localizado a 25 km do centro de Mariana, foi praticamente destruído pela enxurrada de lama e rejeitos. As notícias da época mostravam imagens aéreas do vilarejo soterrado, com a lama invadindo e arrastando casas e carros.
A avalanche de rejeitos se espalhou por mais de 650 quilômetros pelo Rio Doce e seus afluentes, atingindo o litoral do Espírito Santo. A Samarco, na época, declarou que ainda não era possível determinar a causa ou a extensão do acidente, enquanto os moradores eram aconselhados a deixar a região.
As primeiras notícias informavam sobre mortes e desaparecimentos, com o número de vítimas aumentando nos dias seguintes. Posteriormente, o número oficial de mortos foi confirmado em 19 pessoas, além de 600 famílias desabrigadas.
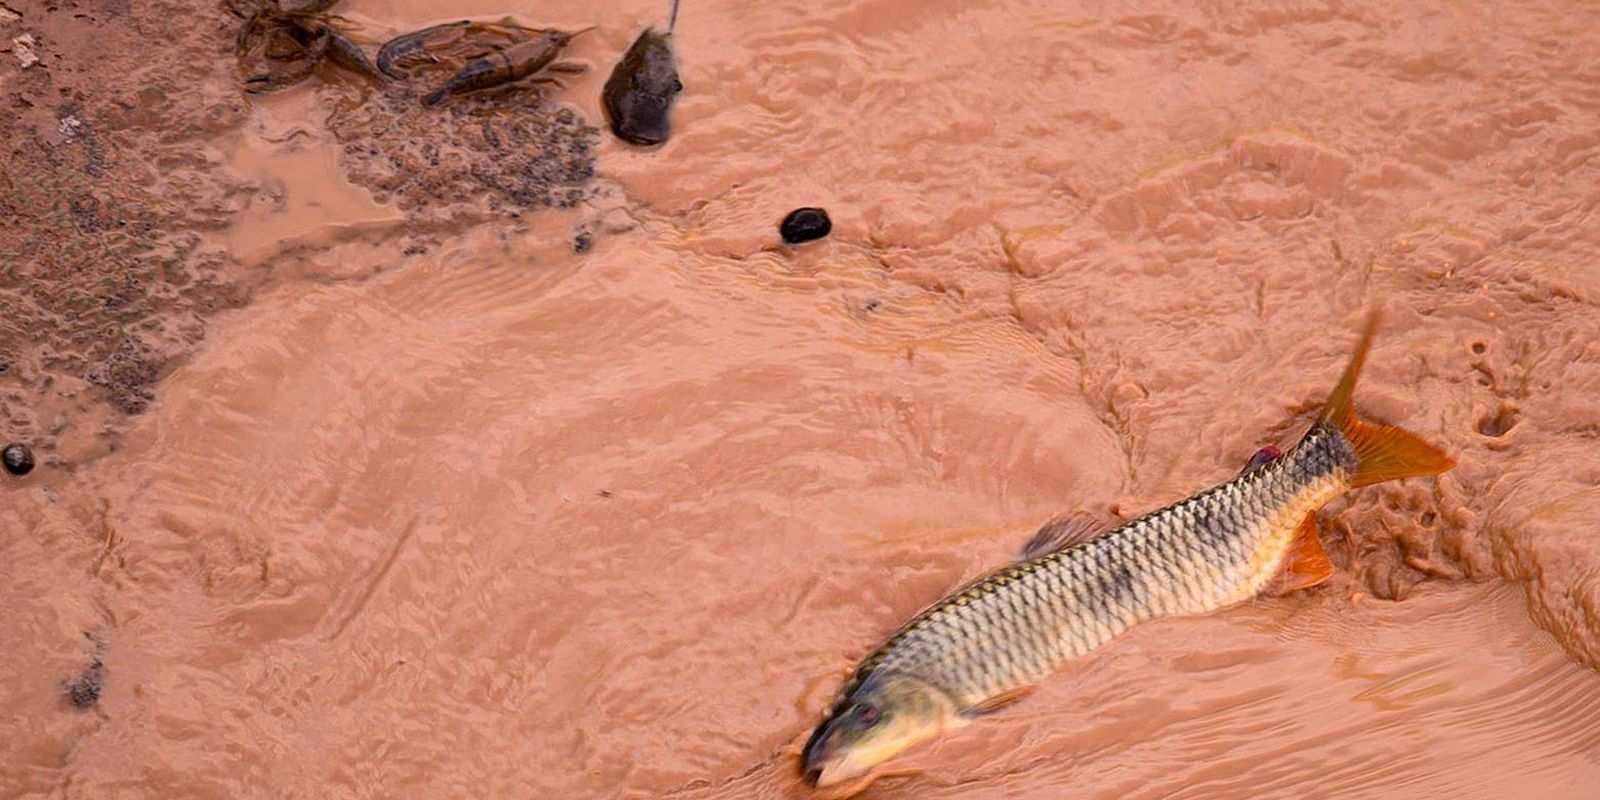
Houve a contaminação do Rio Doce, com impactos na vida aquática, resultando na morte de peixes e na degradação da biodiversidade local. A preocupação com o abastecimento de água potável para as cidades ao longo da bacia também foi um tema recorrente.
Fonte