
Empresas que ainda não se adequaram à reforma tributária só começarão a ser multadas em 2027, informou o Ministério da Fazenda nesta quinta-feira (30).

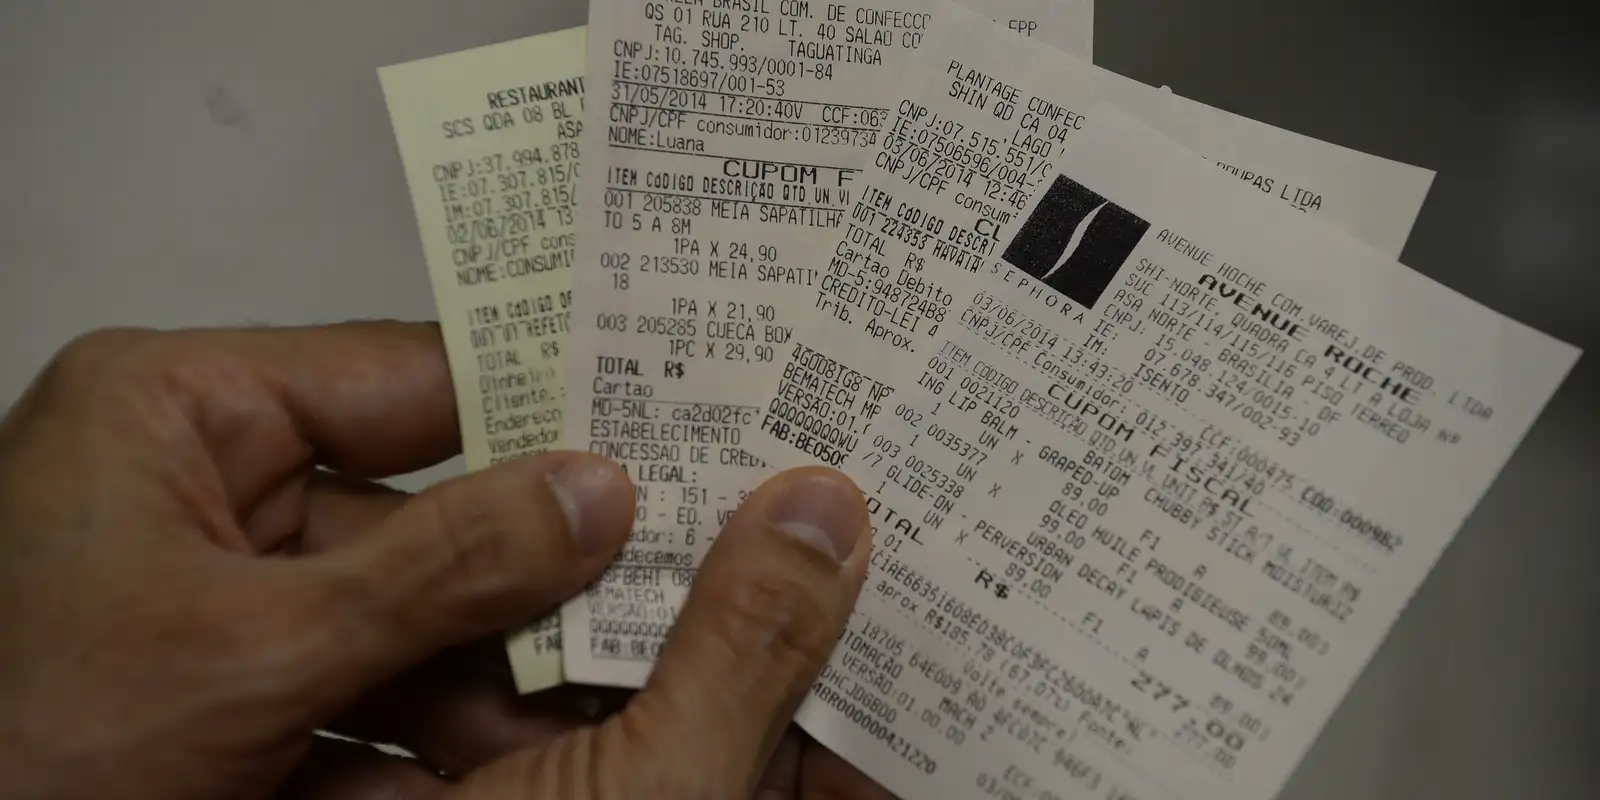
De acordo com a Receita Federal, quase metade das notas fiscais emitidas no Brasil ainda não atende às novas exigências da reforma, com 45% dos documentos fora do padrão requerido para o novo sistema de tributos que entrará em vigor no próximo ano.
Por outro lado, 55% das notas já contêm corretamente as informações sobre os novos impostos, o que corresponde a cerca de 12,5 milhões de empresas adaptadas às novas regras.
Nesta quinta, o Ministério da Fazenda e o Comitê Gestor do IBS publicaram os regulamentos da reforma tributária sobre o consumo, iniciando um período de adaptação.
Nos próximos três meses, empresas que não cumprirem as normas poderão ser notificadas. As multas, porém, só serão aplicadas a partir de 2027.
Micro e pequenas empresas do Simples Nacional, bem como microempreendedores individuais (MEI), estão isentos dessa obrigação no momento.
Segundo o ministro da Fazenda, Dario Durigan, esse será um período educativo.
“Vamos estar em processo de adaptação, sem penalidades, com orientação, o que também garante um aprendizado e uma fluidez para o próximo ano.”
O gerente de programa da Receita Federal Fernando Mombelli reforçou que não haverá punição imediata: “Caso algum contribuinte não consiga cumprir suas obrigações, será comunicado e terá oportunidade de regularizar, sem penalidade neste momento”.
Também gerente de programa da Receita, Roni Peterson, destacou o avanço na adesão: “Mais de 50% das notas fiscais que chegam ao nosso ambiente já apresentam o destaque de forma voluntária e anterior ao regulamento”.
Principal desafio
O maior desafio está nas notas fiscais de serviços (NFS-e), que dependem da adaptação dos sistemas das prefeituras, que atualmente recolhem o Imposto sobre Serviços (ISS), que deixará de existir com a reforma tributária.
Hoje, apenas 3,78% dessas notas seguem o novo padrão. As notas de produtos, controladas pelos estados, que arrecadam o Imposto sobre a Circulação de Mercadorias e Serviços (ICMS), representam a maior parte dos documentos adequados.
Mudanças
A reforma tributária instituiu um novo modelo de cobrança baseado no Imposto sobre Valor Agregado (IVA). Os quatro principais tributos sobre consumo serão reorganizados em dois:
- Contribuição sobre Bens e Serviços (CBS), de âmbito federal;
- Imposto sobre Bens e Serviços (IBS), administrado por estados e municípios.
Embora sejam dois tributos, o sistema será unificado: haverá uma única nota fiscal e um cadastro compartilhado. Para que o modelo funcione, as empresas já precisam informar, em 2026, os valores desses novos tributos nas notas fiscais, ainda que ainda não estejam pagando por eles.
Este ano, a implementação da reforma tributária está em fase de testes, com as empresas aplicando uma alíquota simbólica de 0,9% de CBS e 0,1% de IBS, que serão deduzidas dos tributos atuais.
A partir de 2027, os tributos sobre consumo serão gradualmente extintos, enquanto as alíquotas de CBS e IBS subirão.
Alíquota ideal
Desde janeiro, as empresas podem discriminar, nas notas fiscais, a CBS e o IBS. A partir de agosto, porém, essas informações passam a ser obrigatórias.
O governo afirma que os dados inseridos nos documentos permitirão calcular a alíquota ideal dos novos tributos, ou seja, o percentual que manterá a arrecadação no nível atual.
O cálculo deve ser divulgado até o fim deste ano, com a expectativa de que a alíquota‑padrão do IVA fique em torno de 26,5%.
Regulamento ainda pode mudar
As regras divulgadas agora ainda não são definitivas. A partir da próxima semana, empresas e entidades poderão enviar sugestões de ajustes.
Segundo o presidente do Comitê Gestor do IBS, Flávio César de Oliveira, o sistema continuará evoluindo:
“Não é um regulamento engessado, e temos a capacidade de aprimoramento com a participação da sociedade.”
Cronograma
Entenda o cronograma da reforma:
- 2026: empresas passam a informar os novos tributos nas notas (sem cobrança);
- Agosto de 2026: preenchimento torna‑se obrigatório;
- 2027: início da cobrança da CBS e extinção de tributos como Programa de Integração Social (PIS) e Contribuição para o Financiamento da Seguridade Social (Cofins);
- 2029 a 2032: transição para o IBS nos estados e municípios;
- 2033: novo sistema entra plenamente em vigor, com extinção dos tributos atuais sobre consumo.
Fonte